Mercado Pago: cuenta digital

Capturas de pantalla
Detalles
- Valoración
- 939.00 reseñas
- Versión
- 2.450.0
- Desarrollador
- Mercado Libre
Análisis de Norviv
Yo veo Mercado Pago como una herramienta financiera pensada para concentrar varias tareas cotidianas en el móvil: pagar, cobrar, consultar movimientos y gestionar productos asociados a la cuenta. No se queda en ser una simple cartera digital, aunque tampoco sustituye automáticamente a todas las opciones bancarias tradicionales. Su valor aparece cuando la uso como un punto central para operaciones pequeñas y frecuentes, especialmente en comercios que aceptan pagos con código QR.
La aplicación pertenece a la categoría de finanzas y está desarrollada por Mercado Libre. Es gratuita, tiene una clasificación PEGI 3 y funciona desde Android 6.0. La versión actual es la 2.450.0, un detalle importante para quienes conservan un teléfono antiguo y quieren saber si podrán instalarla. En popularidad, se mueve en otra escala frente a muchas aplicaciones financieras: supera los cien millones de instalaciones y mantiene una media de 4,8 basada en alrededor de catorce millones de valoraciones.
Cómo encaja en el uso diario
Mi flujo básico empieza en la pantalla principal. Desde allí puedo revisar el saldo disponible, entrar a los pagos recientes y elegir la operación que necesito sin recorrer menús interminables. Esa sencillez es una de sus mejores decisiones: cuando estoy delante de una caja, no quiero explorar funciones, sino abrir el lector, confirmar el importe y terminar.
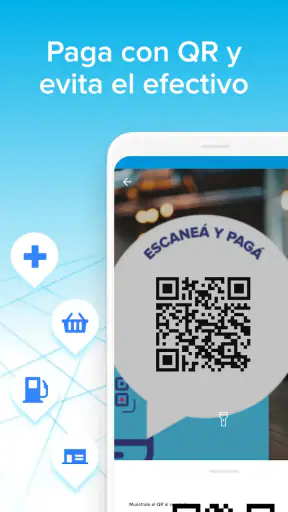
Para pagar con QR, lo más importante es comprobar dos veces el comercio y la cantidad antes de autorizar. El código puede llevarme a una pantalla de confirmación donde aparecen los datos de la operación, y ese paso no conviene tratarlo como un trámite automático. La costumbre más útil es revisar destinatario, importe y medio de pago antes de tocar confirmar, sobre todo si tengo más de una alternativa disponible en la cuenta.
También resulta práctico para recibir dinero o cobrar una venta puntual. En ese escenario, la aplicación puede ser más cómoda que pedir una transferencia bancaria y esperar a que la otra persona introduzca datos manualmente. Aun así, yo separaría mentalmente el uso personal del profesional: para una venta ocasional es ágil; para llevar una actividad comercial completa conviene revisar con cuidado los registros, las condiciones aplicables y las necesidades fiscales de cada caso.
Un ejemplo realista sería una compra de comida entre varias personas. Una persona paga con QR y después los demás le envían su parte desde sus cuentas. El beneficio no está solo en la velocidad, sino en reducir el intercambio de efectivo y evitar que todos tengan que buscar un cajero. La parte menos cómoda llega cuando alguien no tiene saldo suficiente, elige por error otra fuente de fondos o necesita verificar una operación que todavía no identifica en el historial.
El historial es una pieza que merece más atención de la que suele recibir. Yo lo revisaría después de una jornada con varios pagos, no únicamente al final del mes. Así puedo detectar rápidamente un importe extraño, reconocer una compra que había olvidado o distinguir entre un pago realizado y uno que todavía está pendiente de reflejarse. Convertir esa revisión en hábito es más útil que instalar la aplicación y dejar que se convierta en una caja negra.
Artículos seleccionados para ti
Música no crea comunidad por sí sola: el valor de escuchar juntos
Tiempo & Radar: consulta la lluvia y decide cuándo salir
Akinator convierte la intuición en entretenimiento móvil
Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido
Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil
Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Una cuenta para pagar, pero no para improvisar
La propuesta incluye una línea de crédito y una tarjeta, además de las funciones de pago. Eso amplía las posibilidades, pero también hace que la aplicación requiera cierta disciplina. Tener varias formas de pagar dentro de la misma interfaz puede hacer que una compra parezca más sencilla de lo que realmente es. Yo miraría siempre si estoy usando saldo, crédito o tarjeta, porque el resultado financiero no es el mismo.
La línea de crédito puede ser útil para una urgencia concreta o para una compra que ya sé cómo voy a cubrir. No la trataría como una extensión automática del saldo disponible. Antes de usarla, revisaría el coste total, las fechas de pago y las condiciones que aparecen en la propia aplicación. Si mi prioridad es controlar gastos con absoluta claridad, una tarjeta de débito separada o una cuenta bancaria tradicional pueden ofrecerme una frontera más fácil de entender.
La tarjeta integrada en el ecosistema puede tener sentido para quien ya utiliza Mercado Pago y quiere concentrar sus movimientos. Para alguien que busca recompensas específicas, una red de cajeros amplia, atención bancaria presencial o productos de ahorro más completos, la comparación debe hacerse con calma. La comodidad de tenerlo todo junto no siempre compensa las ventajas concretas de una entidad especializada.
Ajustes que revisaría antes de usarla con frecuencia
Mi primera recomendación es revisar el perfil y los datos de seguridad antes de hacer muchas operaciones. Mantener actualizado el número de teléfono, proteger el acceso y evitar iniciar sesión en dispositivos ajenos son medidas básicas, pero en una app financiera tienen un peso especial. Si cambio de teléfono, no daría por hecho que todo quedará listo sin comprobar las sesiones y las opciones de recuperación que muestra la aplicación.
Las notificaciones también merecen una revisión práctica. No se trata de activar todo sin pensar, sino de conservar los avisos que me ayudan a reconocer pagos, ingresos y cambios relevantes. Si recibo demasiados mensajes, puedo terminar ignorándolos; si desactivo demasiados, pierdo una capa útil de control. Yo buscaría un punto intermedio: alertas financieras activas y avisos promocionales reducidos cuando sea posible.
Otro ajuste importante es comprobar qué medio de pago aparece seleccionado antes de escanear un código. Cuando una aplicación reúne saldo, tarjeta y crédito, la opción predeterminada puede convertirse en una decisión automática. Mi hábito sería abrir el selector aunque crea saber qué está elegido. Son pocos segundos y reducen el riesgo de financiar una compra que quería pagar al instante.
También pondría orden en los permisos del teléfono. Una aplicación de finanzas no debería recibir más acceso del que necesita para funcionar en mi caso. Si alguna autorización me resulta confusa, prefiero leer la explicación que aparece en el sistema o dentro de la app antes de aceptarla. No afirmo que todos los permisos sean innecesarios; digo que revisarlos conscientemente es mejor que concederlos por costumbre.
Para proteger la cuenta, usaría un bloqueo del teléfono y evitaría compartir códigos de verificación. Si alguien me pide que dicte un código recibido por SMS o que instale una aplicación para “ayudarme” con una operación, lo trataría como una señal de alarma. La seguridad no depende únicamente de Mercado Pago: también depende de cómo respondo a mensajes, llamadas y enlaces sospechosos.
Atajos y rutinas que hacen que el uso sea más rápido
Los usuarios experimentados no intentan aprender todas las funciones el primer día. Yo empezaría por tres rutinas: revisar el saldo antes de salir, pagar con QR verificando los datos y consultar el historial después de una operación importante. Con esas costumbres, la aplicación deja de ser una colección de botones y se convierte en un proceso repetible.
Para pagos frecuentes, ayuda tener preparado el teléfono y no esperar a estar frente al lector para desbloquearlo, buscar la aplicación y resolver actualizaciones pendientes. No es una función especial de la app, sino una forma de reducir fricción. Mantenerla actualizada desde la tienda correspondiente también puede evitar problemas de compatibilidad, especialmente porque la versión actual es la 2.450.0 y el sistema mínimo admitido es Android 6.0.
Yo agruparía las operaciones según su propósito. Por ejemplo, después de una salida con amigos revisaría todos los envíos relacionados de una vez; tras hacer compras del hogar, comprobaría el historial para confirmar que los importes coinciden. Esta revisión por bloques ahorra atención y facilita detectar errores, en lugar de mirar cada movimiento de forma aislada sin contexto.
Para quien cobra dinero, una buena práctica es confirmar el ingreso desde el historial y no únicamente desde una captura de pantalla enviada por el comprador. Una imagen puede estar recortada, ser antigua o mostrar una operación que no terminó correctamente. La confirmación válida para mi control es ver el movimiento dentro de la cuenta, con el importe y el estado que corresponda.
En pagos compartidos, yo acordaría primero quién paga y cuánto debe enviar cada persona. Después usaría una nota externa o una conversación para registrar el reparto, mientras que Mercado Pago quedaría como medio de transferencia y comprobación. La aplicación facilita el movimiento del dinero, pero no sustituye la organización del grupo.
Dónde aparecen los límites y qué conviene comprobar
La mayor limitación que encuentro en este tipo de herramienta es que la facilidad de uso puede ocultar decisiones importantes. Un QR no es sinónimo de pago gratuito en todas las situaciones, y una línea de crédito no equivale a dinero sin coste. Las condiciones pueden variar según el producto, el país, el perfil y la operación, así que yo leería el resumen que aparece justo antes de confirmar.
También hay una dependencia clara del teléfono y de la conexión. Si llego a un comercio con poca batería, señal inestable o una aplicación que necesita actualizarse, la experiencia deja de ser fluida. Por eso no abandonaría por completo una alternativa de respaldo, como una tarjeta física o una cantidad pequeña de efectivo, sobre todo en desplazamientos o lugares donde no conozco la cobertura.
La concentración de servicios tiene otra cara. Tener saldo, tarjeta, crédito y pagos en una misma cuenta resulta cómodo, pero un problema de acceso puede afectar a varias actividades al mismo tiempo. Yo evitaría que esta aplicación fuera mi única vía para pagar o recibir dinero hasta comprobar que el proceso de recuperación de la cuenta me resulta claro y que tengo un plan para una eventual pérdida del teléfono.
La privacidad merece una decisión personal. Quien prefiere que sus pagos digitales, cobros y productos financieros estén reunidos en un mismo ecosistema puede valorar mucho la comodidad. En cambio, quien quiere separar estrictamente sus gastos, usar un banco con oficinas o limitar la cantidad de información concentrada en una sola plataforma quizá se sienta más cómodo con varias herramientas especializadas.
Para una empresa o un autónomo, la aplicación puede servir como apoyo, pero yo no la convertiría sin más en el único sistema de contabilidad. Guardaría los comprobantes necesarios, revisaría los movimientos con una frecuencia fija y separaría los gastos personales de los profesionales. La interfaz puede hacer que cobrar sea rápido; administrar correctamente una actividad requiere además orden documental y una visión más amplia.
Quién debería elegirla y quién puede preferir otra opción
Yo la recomendaría a personas que compran en comercios con QR, envían dinero con frecuencia y quieren una experiencia móvil directa. También encaja con quien ya utiliza servicios de Mercado Libre y valora tener pagos y otras opciones financieras cerca, sin saltar entre varias aplicaciones. Su clasificación PEGI 3 refleja que no está planteada como un producto restringido por contenido, aunque las decisiones financieras siguen requiriendo responsabilidad adulta.
La recomendaría menos a quien necesita una cuenta bancaria completa con herramientas avanzadas de ahorro, inversiones, gestión empresarial o atención presencial. En esos casos, una entidad bancaria especializada puede ser mejor como base principal, y Mercado Pago podría quedar como complemento para pagos rápidos. Tampoco la elegiría como única opción si viajo a zonas con conexión irregular o si dependo de retirar efectivo con frecuencia.
El precio de entrada es una ventaja evidente porque la descarga y el uso de la aplicación son gratuitos. Pero “gratis” no significa que todas las operaciones financieras carezcan de condiciones o costes. Yo separaría el coste de tener la app del coste de usar crédito, tarjetas, retiros o determinados servicios. Esa distinción evita interpretar la gratuidad como una promesa general sobre cada producto disponible.
Su alcance explica parte de la confianza que despierta: cuenta con más de cien millones de instalaciones y una valoración media de 4,8. No tomaría esas cifras como garantía de que será perfecta para mí, pero sí como una señal de que ha conseguido integrarse en los hábitos de una cantidad enorme de usuarios. La experiencia concreta seguirá dependiendo del teléfono, la conexión, el tipo de operación y las condiciones que se muestren en mi cuenta.
Mi veredicto después de convertirla en un hábito
Después de usarla con una rutina ordenada, mi impresión es positiva. Mercado Pago destaca cuando necesito resolver pagos cotidianos sin complicar el proceso, especialmente mediante QR, y cuando quiero consultar rápidamente qué ocurrió con mi dinero. La interfaz concentra bastante actividad sin exigir conocimientos financieros avanzados, algo que agradezco en compras pequeñas y transferencias entre conocidos.
Su punto débil no está necesariamente en una pantalla concreta, sino en la tentación de tratar todas las opciones como equivalentes. Saldo, tarjeta y crédito pueden aparecer cerca, pero tienen consecuencias distintas. Mi consejo más importante es convertir la revisión del medio de pago, el historial y las condiciones en pasos fijos, no en comprobaciones ocasionales.
Para dominarla, yo mantendría tres hábitos: revisar la cuenta después de movimientos relevantes, ajustar las notificaciones para que sean útiles y conservar una alternativa cuando el teléfono o la conexión fallen. También leería cada resumen antes de aceptar crédito o una operación con condiciones específicas. Son prácticas sencillas, pero marcan la diferencia entre usarla de forma impulsiva y usarla como una herramienta financiera controlada.
En conjunto, la aplicación de Mercado Libre me parece una buena elección para quien busca una cuenta digital enfocada en pagos, cobros y acceso sencillo a productos financieros. No la presentaría como sustituta universal de un banco ni como solución ideal para todos los perfiles. Si encaja con mis hábitos, su rapidez y concentración resultan muy convenientes; si necesito separación estricta, servicios bancarios profundos o una red física, elegiría otra base y la usaría solo como complemento.
Preguntas frecuentes
01¿Qué es Mercado Pago: cuenta digital y para qué sirve?
Mercado Pago: cuenta digital es una aplicación financiera que permite administrar dinero desde el teléfono. Después de registrarte, puedes enviar y recibir transferencias, pagar servicios, comprar en comercios, consultar movimientos y, según el país, acceder a tarjetas, créditos, inversiones u otras funciones. Las opciones disponibles pueden variar según tu ubicación y la verificación de identidad.
02¿Es necesario tener una cuenta bancaria para usar Mercado Pago?
No siempre es necesario tener una cuenta bancaria tradicional para comenzar a utilizar Mercado Pago. La aplicación permite crear una cuenta digital y recibir dinero mediante transferencias o depósitos compatibles con el servicio. Sin embargo, algunas funciones, como retirar fondos, solicitar productos financieros o vincular determinados medios de pago, pueden requerir información adicional, una tarjeta o una cuenta bancaria.
03¿Mercado Pago cobra comisiones por utilizar la cuenta digital?
La creación y el uso básico de la cuenta digital suelen estar disponibles sin costo, pero pueden aplicarse comisiones dependiendo de la operación realizada. Por ejemplo, ciertos retiros, transferencias, pagos con tarjeta, conversiones de moneda, cobros comerciales o servicios financieros pueden tener tarifas. Antes de confirmar una operación, la aplicación normalmente muestra el importe, la comisión y el total correspondiente.
04¿Es seguro guardar dinero y realizar pagos desde Mercado Pago?
Mercado Pago incorpora medidas de seguridad como acceso protegido, validación de identidad, notificaciones de actividad y herramientas para revisar o bloquear operaciones. Aun así, la seguridad también depende del usuario: conviene activar la verificación disponible, utilizar una contraseña exclusiva, evitar compartir códigos y descargar la aplicación únicamente desde tiendas oficiales. Ante una actividad sospechosa, es importante contactar al soporte.
05¿Qué requisitos se necesitan para registrarse en Mercado Pago?
Para abrir una cuenta normalmente debes proporcionar datos personales, un número de teléfono y una dirección de correo electrónico, además de crear una contraseña. En determinadas situaciones, Mercado Pago puede solicitar un documento oficial y una verificación facial o adicional para confirmar tu identidad. Los requisitos, límites y productos disponibles dependen de la legislación y las condiciones del país donde te registres.


